

Dòng tiền bất động sản đang đổi hướng: Khi tài sản phải chứng minh giá trị trước khi tăng giá
Dòng tiền không biến mất khỏi thị trường bất động sản, nhưng tiêu chí lựa chọn tài sản đang thay đổi. Khi chi phí nắm giữ tăng, nguồn cung nhiều hơn và thông tin dần minh bạch, những tài sản chỉ dựa vào kỳ vọng tăng giá phải cạnh tranh với sản phẩm có nhu cầu sử dụng và khả năng tạo dòng tiền.
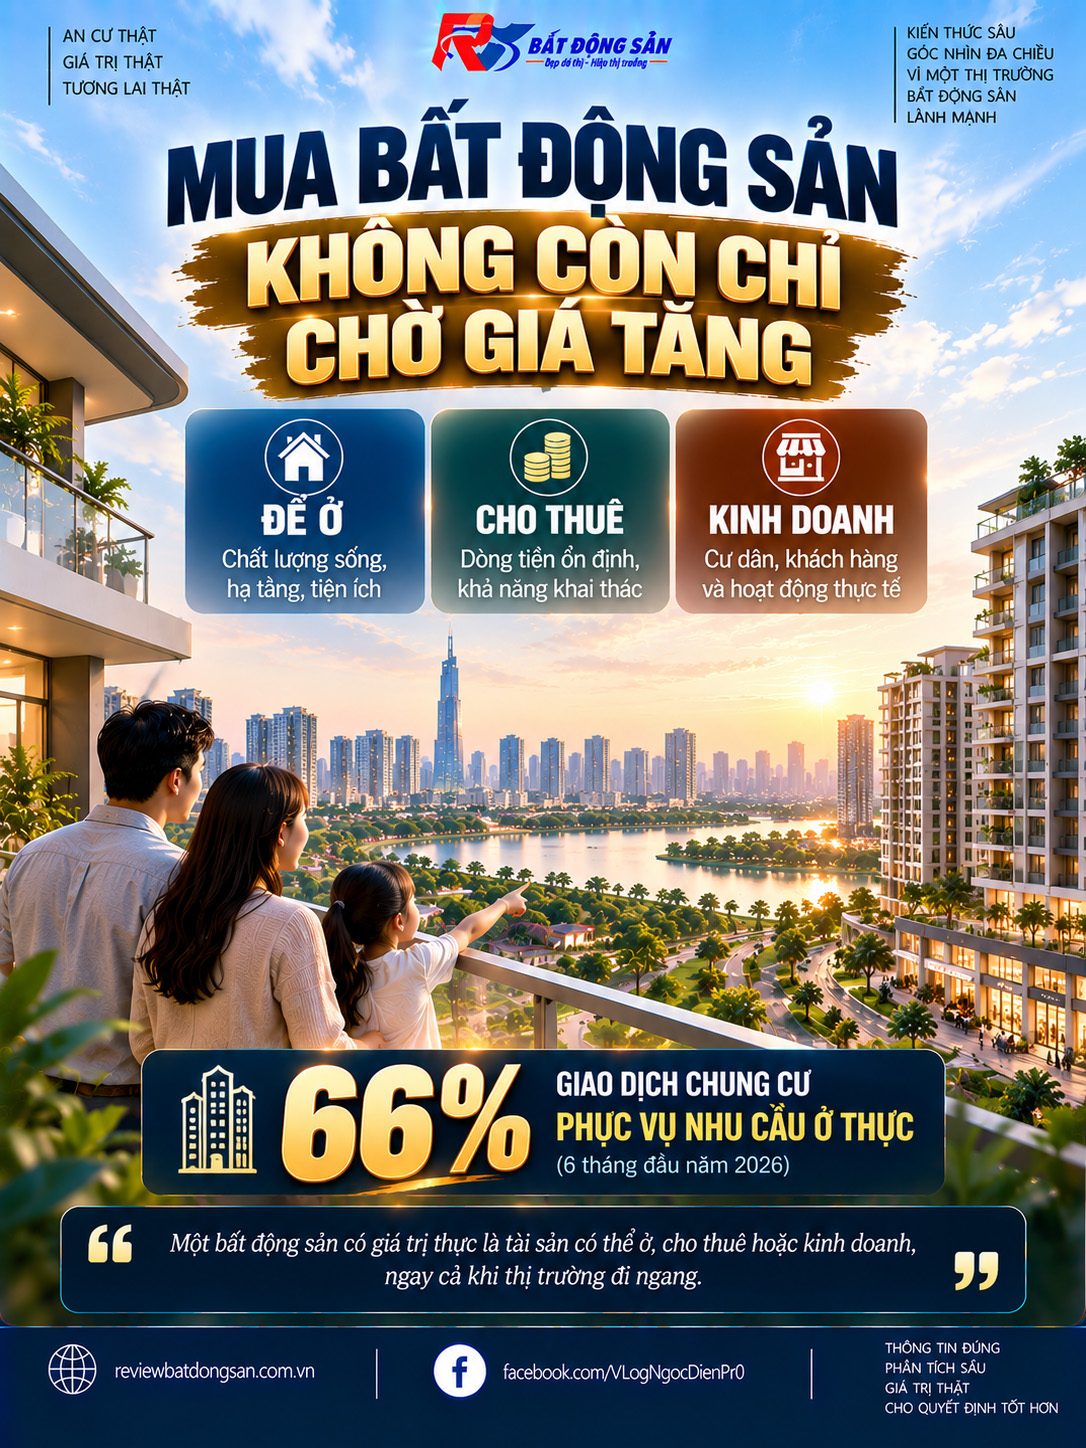

Nếu 5 năm không tăng giá, bất động sản đó còn đáng để sở hữu?
Từ người mua để ở, nhà đầu tư cho thuê đến người tìm mặt bằng kinh doanh, một điểm chung đang xuất hiện: tài sản phải có khả năng sử dụng trong thời gian nắm giữ. Sự thay đổi này khiến cư dân, tiện ích, kết nối, dòng tiền và khả năng vận hành thực tế ngày càng được chú ý.
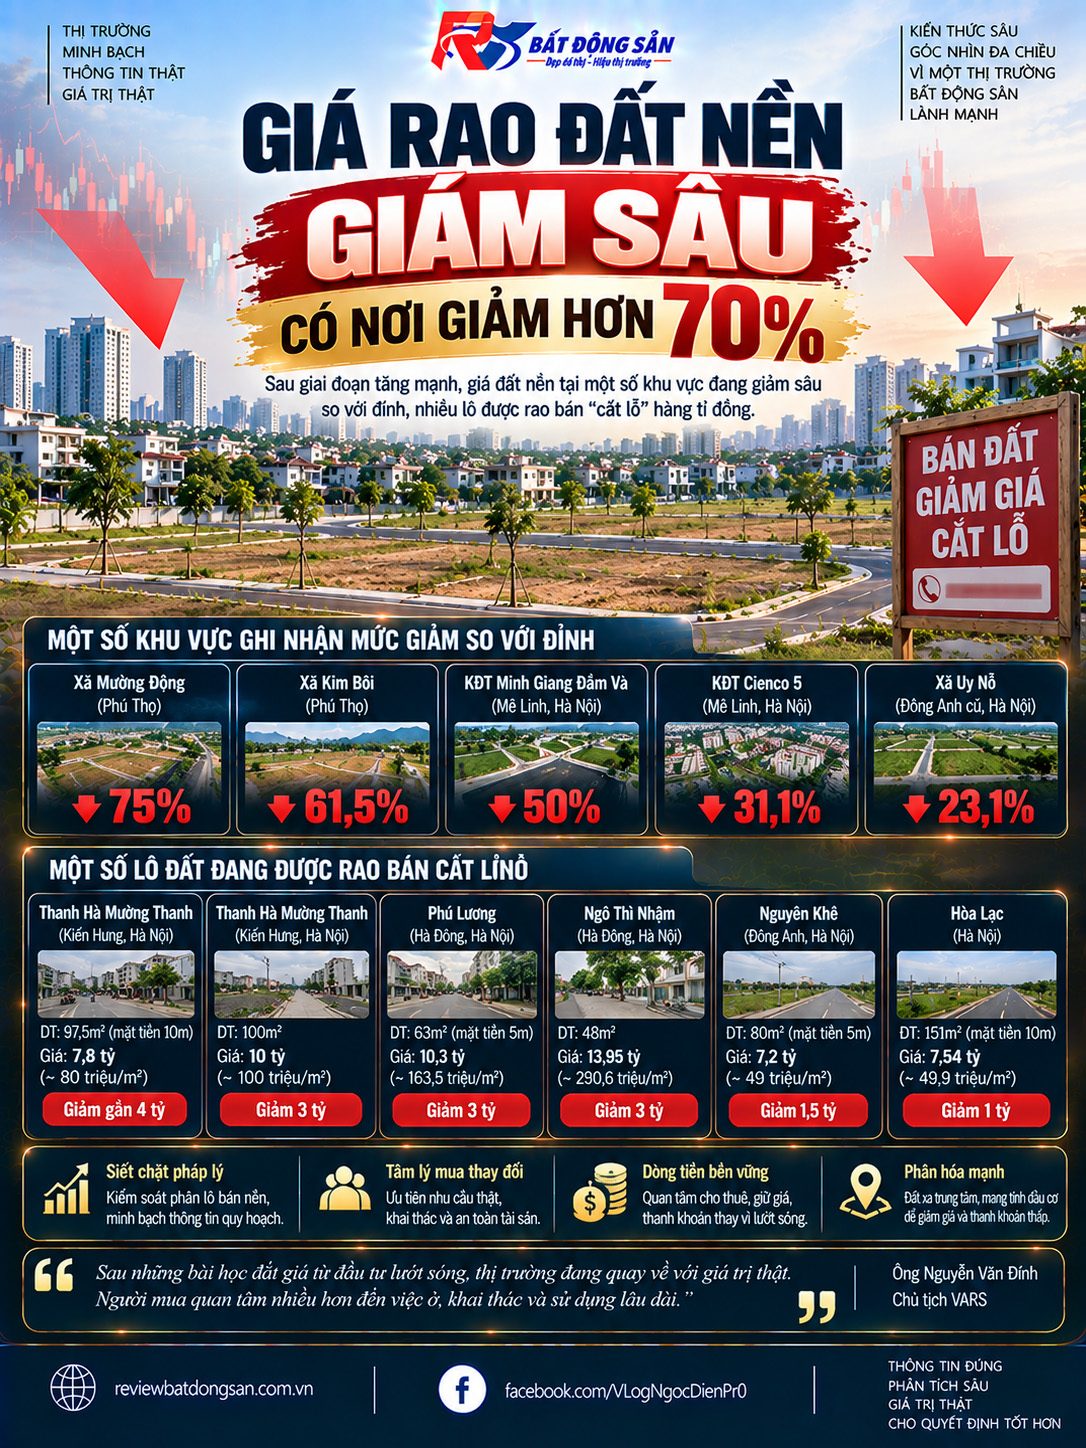

Đất nền có nơi rao giảm hơn 70%: “Giảm sâu” có đồng nghĩa đã rẻ?
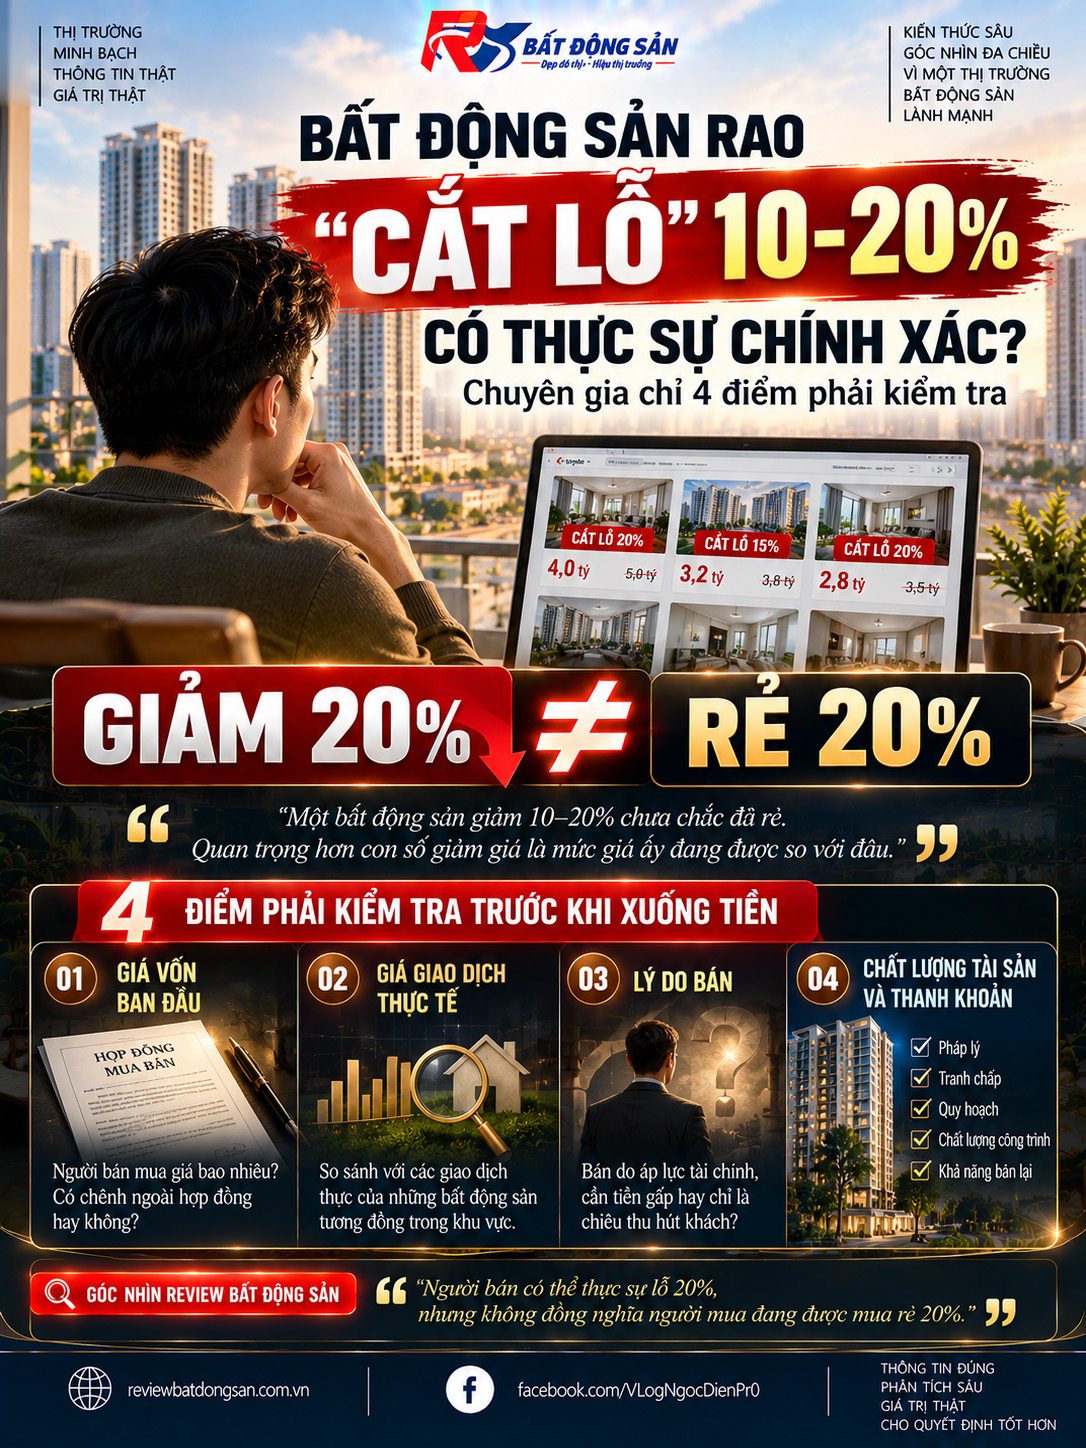
Một số khu vực đang xuất hiện mức giá rao đất nền thấp đáng kể so với đỉnh, cùng nhiều tin bán “cắt lỗ” hàng tỷ đồng. Tuy nhiên, giá rao, giá đỉnh và giá giao dịch thực tế là ba khái niệm cần được tách biệt trước khi đánh giá thị trường đang giảm đến đâu.
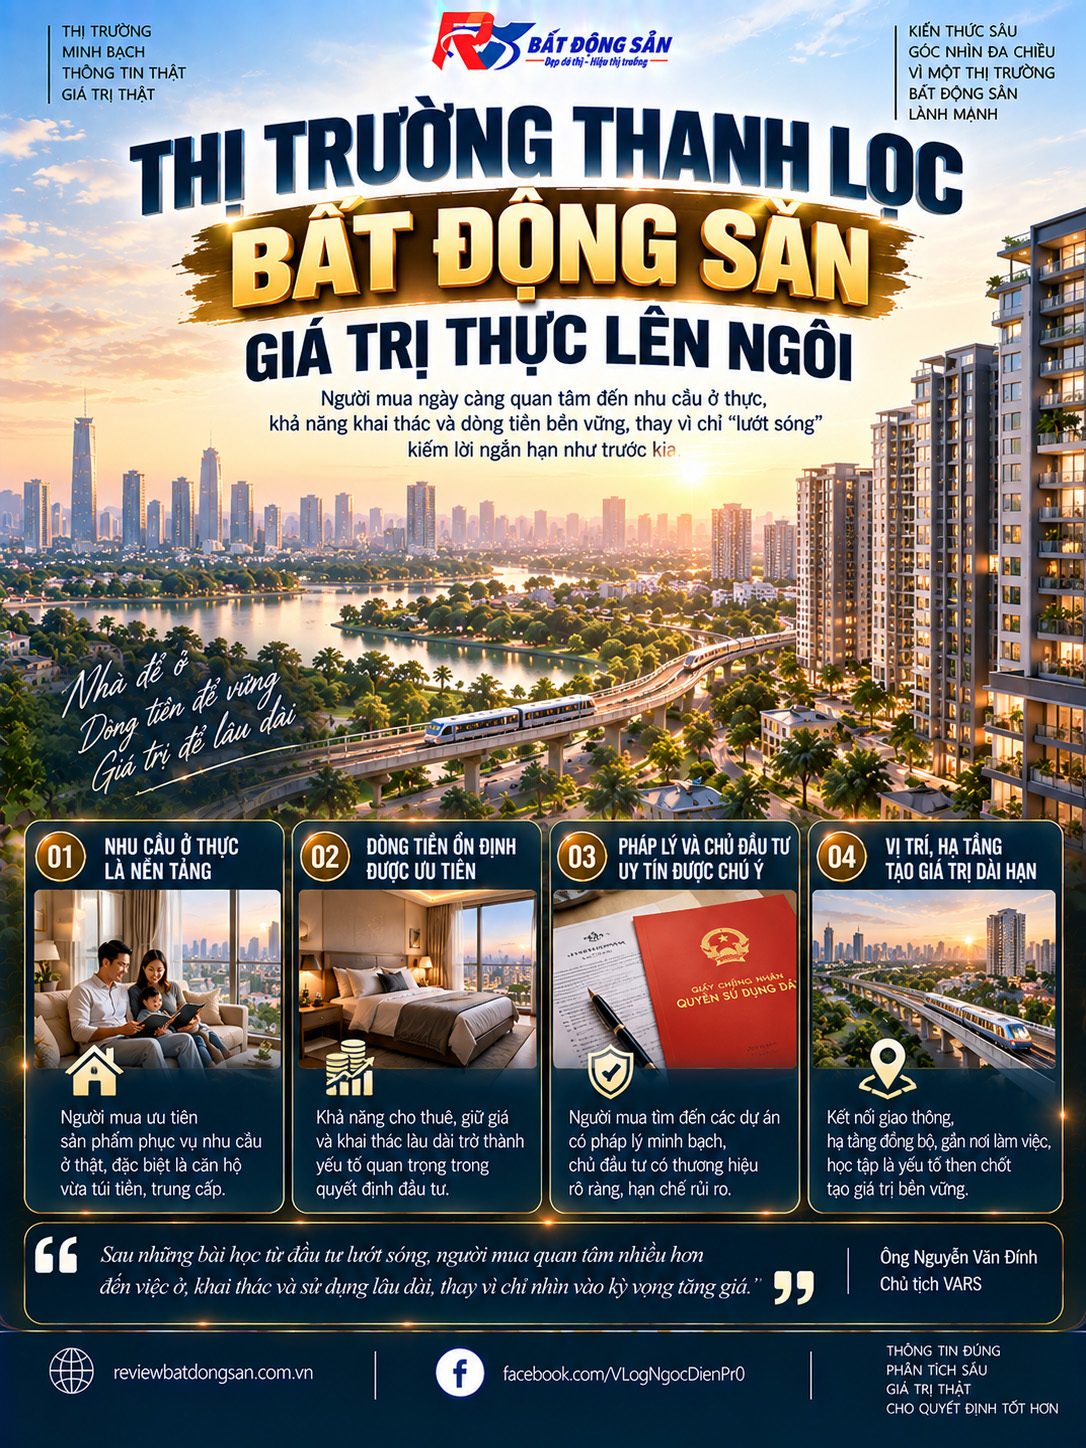

Khi “lướt sóng” khó hơn, bất động sản phải tự chứng minh giá trị bằng gì?
Thị trường bất động sản đang cho thấy sự thay đổi trong cách người mua đánh giá tài sản. Kỳ vọng tăng giá ngắn hạn không biến mất, nhưng pháp lý, công năng sử dụng, dòng tiền và khả năng thanh khoản ngày càng được đặt vào bài toán trước khi xuống tiền.
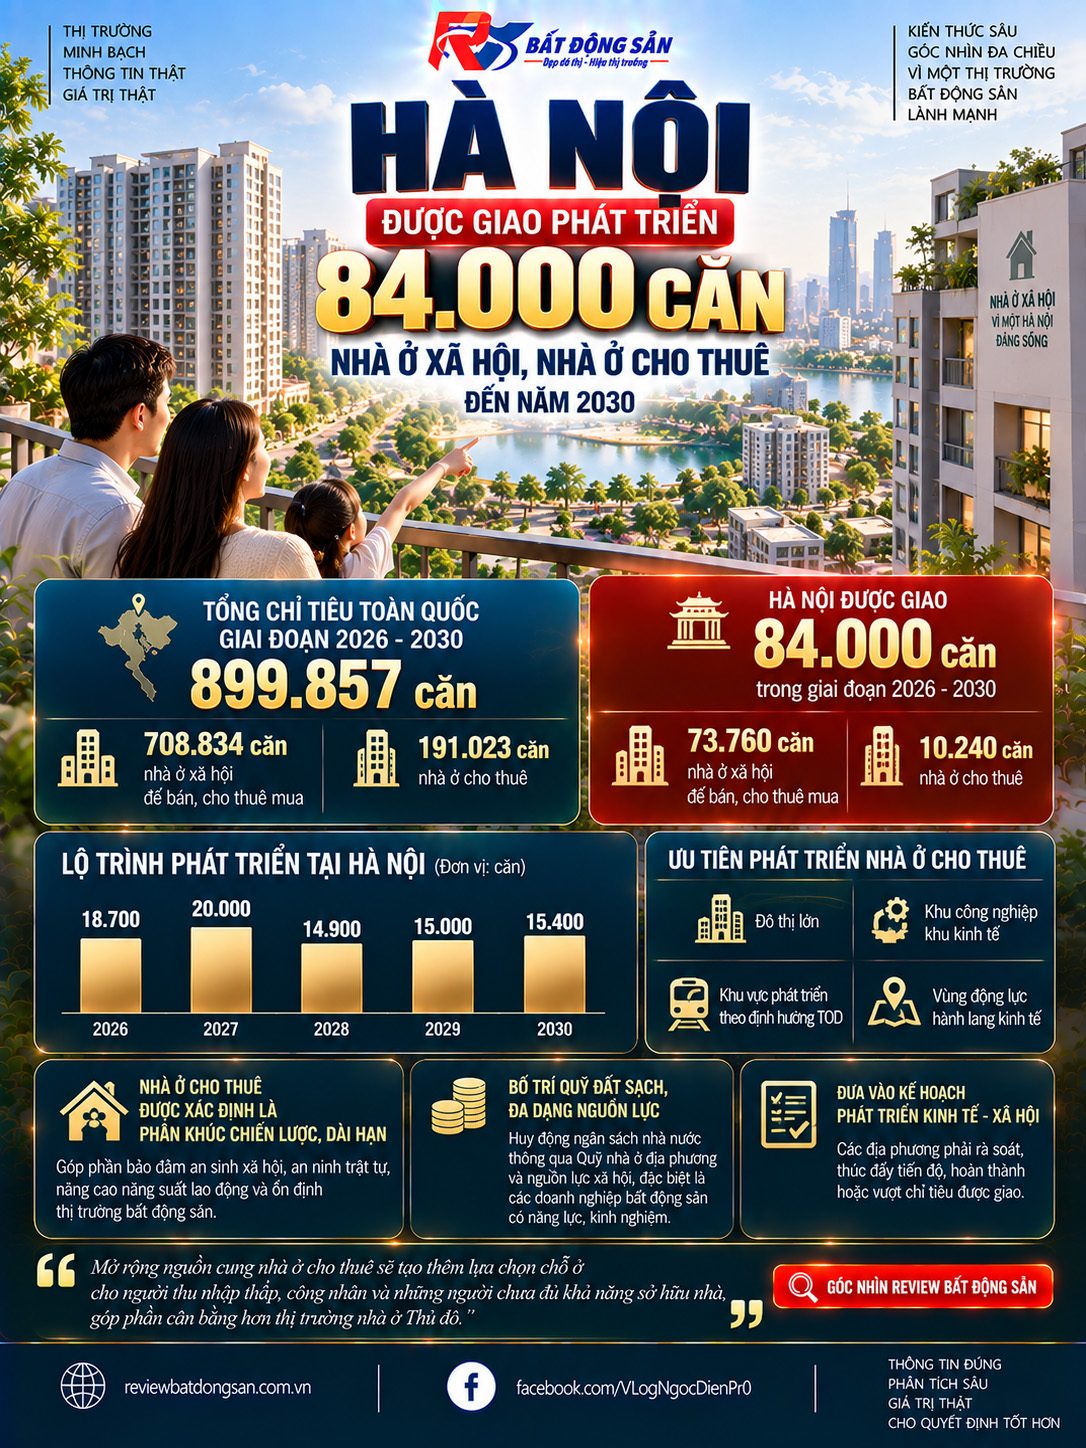

Hà Nội được giao 84.000 căn nhà ở xã hội, nhà cho thuê: Vì sao 10.240 căn cho thuê đáng chú ý?
Nghị quyết 303/NQ-CP đặt ra chỉ tiêu gần 900.000 căn nhà ở xã hội, nhà ở cho thuê trên cả nước giai đoạn 2026–2030. Với Hà Nội, bên cạnh mục tiêu 84.000 căn, điểm đáng chú ý là nhà cho thuê lần đầu được đặt rõ hơn trong cơ cấu nguồn cung dài hạn.
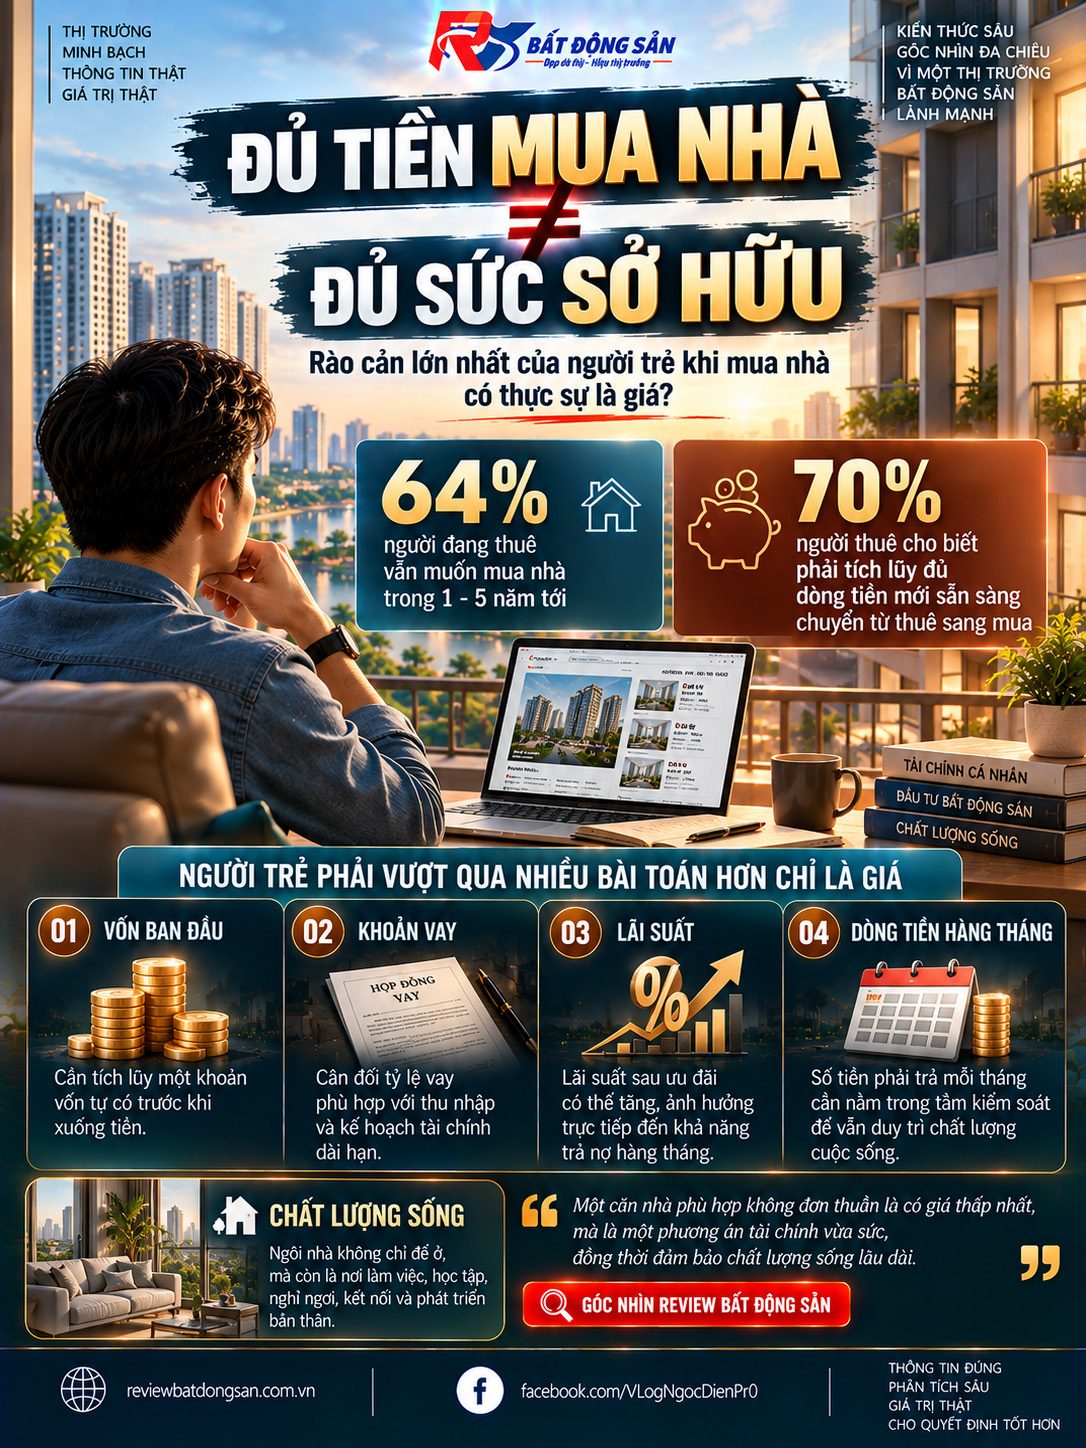

Người trẻ khó mua nhà: Khoảng cách giữa “đủ tiền mua” và “đủ sức sở hữu”
Mong muốn sở hữu nhà của người trẻ vẫn lớn, nhưng khả năng biến mong muốn thành quyết định mua đang phụ thuộc ngày càng nhiều vào cấu trúc tài chính dài hạn. Vì vậy, bài toán nhà ở không đơn giản là giảm giá căn hộ mà còn phải thu hẹp khoảng cách giữa khả năng chi trả và chất lượng sống.
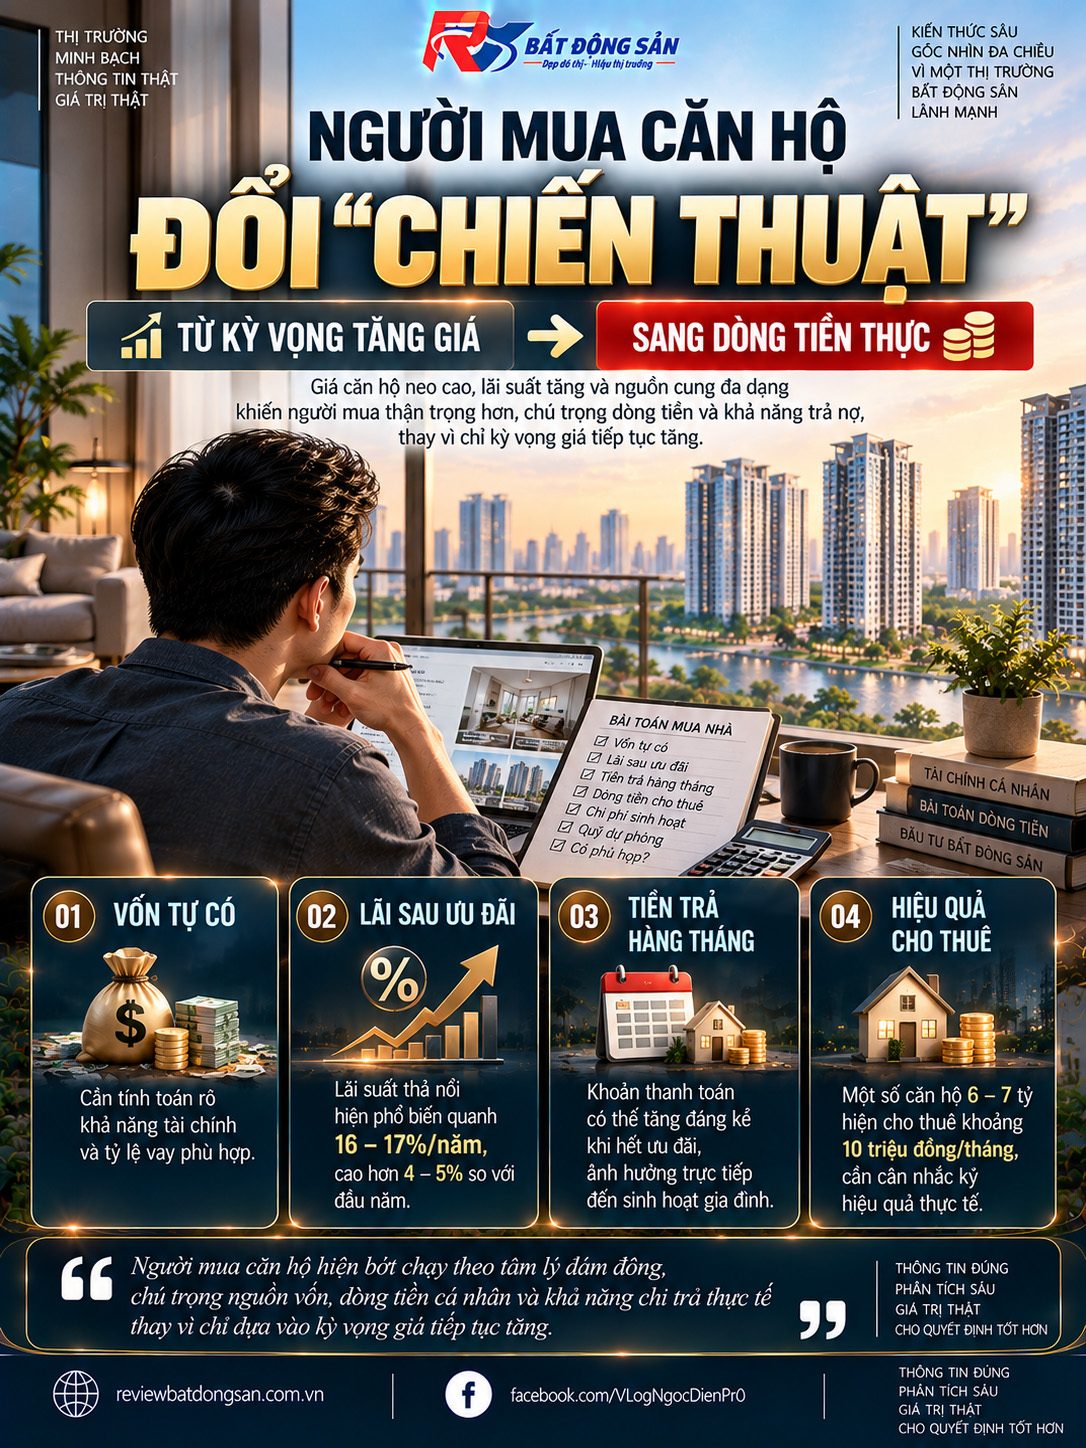

Người mua căn hộ đổi “chiến thuật”: Từ kỳ vọng tăng giá sang bài toán dòng tiền
Sau giai đoạn quyết định mua nhà được hỗ trợ bởi lãi suất ưu đãi và kỳ vọng tăng giá, người mua căn hộ đang trở nên thận trọng hơn. Dòng tiền, tỷ lệ vay, lãi suất sau ưu đãi và hiệu quả khai thác tài sản ngày càng có trọng số lớn trong quyết định xuống tiền.

 TẢI BẢNG GIÁ