
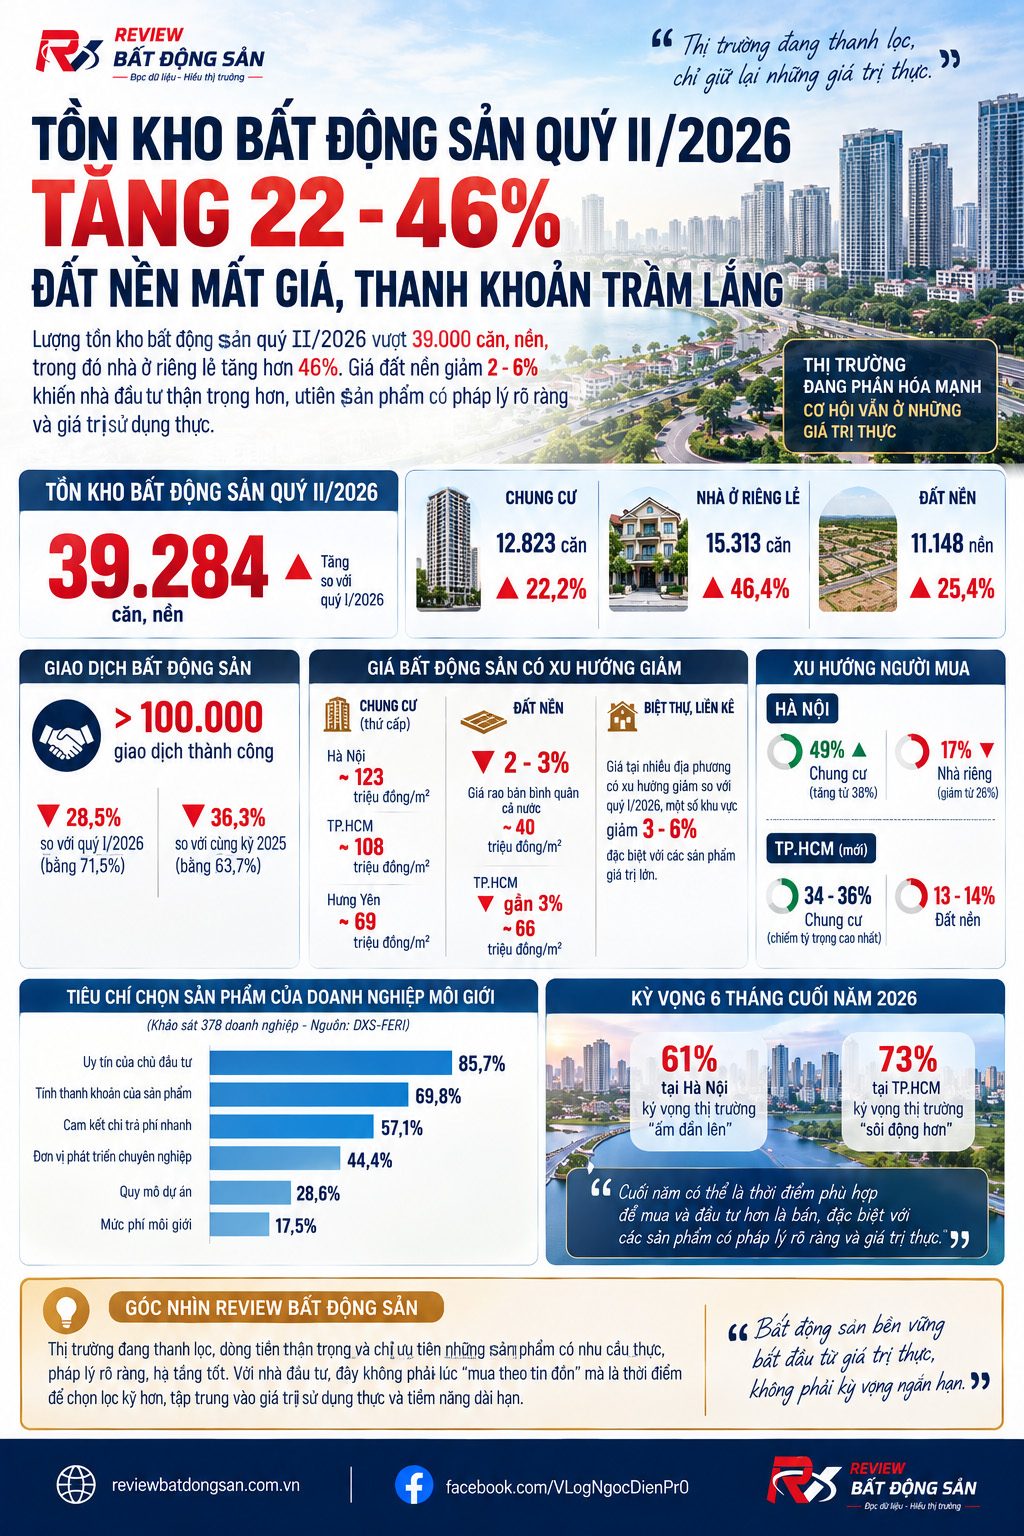

Tồn kho bất động sản tăng mạnh: Thị trường đang thừa hàng hay thiếu người mua?
Tồn kho bất động sản tại 25/34 địa phương trong quý II/2026 đạt 39.284 căn/nền, trong khi lượng giao dịch giảm đáng kể so với quý trước và cùng kỳ. Nhà ở riêng lẻ có mức tăng tồn kho mạnh nhất, còn đất nền thứ cấp bắt đầu điều chỉnh khoảng 2–3%. Phía sau những con số này là sự thay đổi đáng chú ý của sức cầu: người mua ưu tiên pháp lý, khả năng sử dụng và hạ tầng thực hơn kỳ vọng tăng giá. Thị trường vì vậy có thể đang nhiều hàng hơn, nhưng chưa chắc đã nhiều sản phẩm thực sự phù hợp với sức mua.
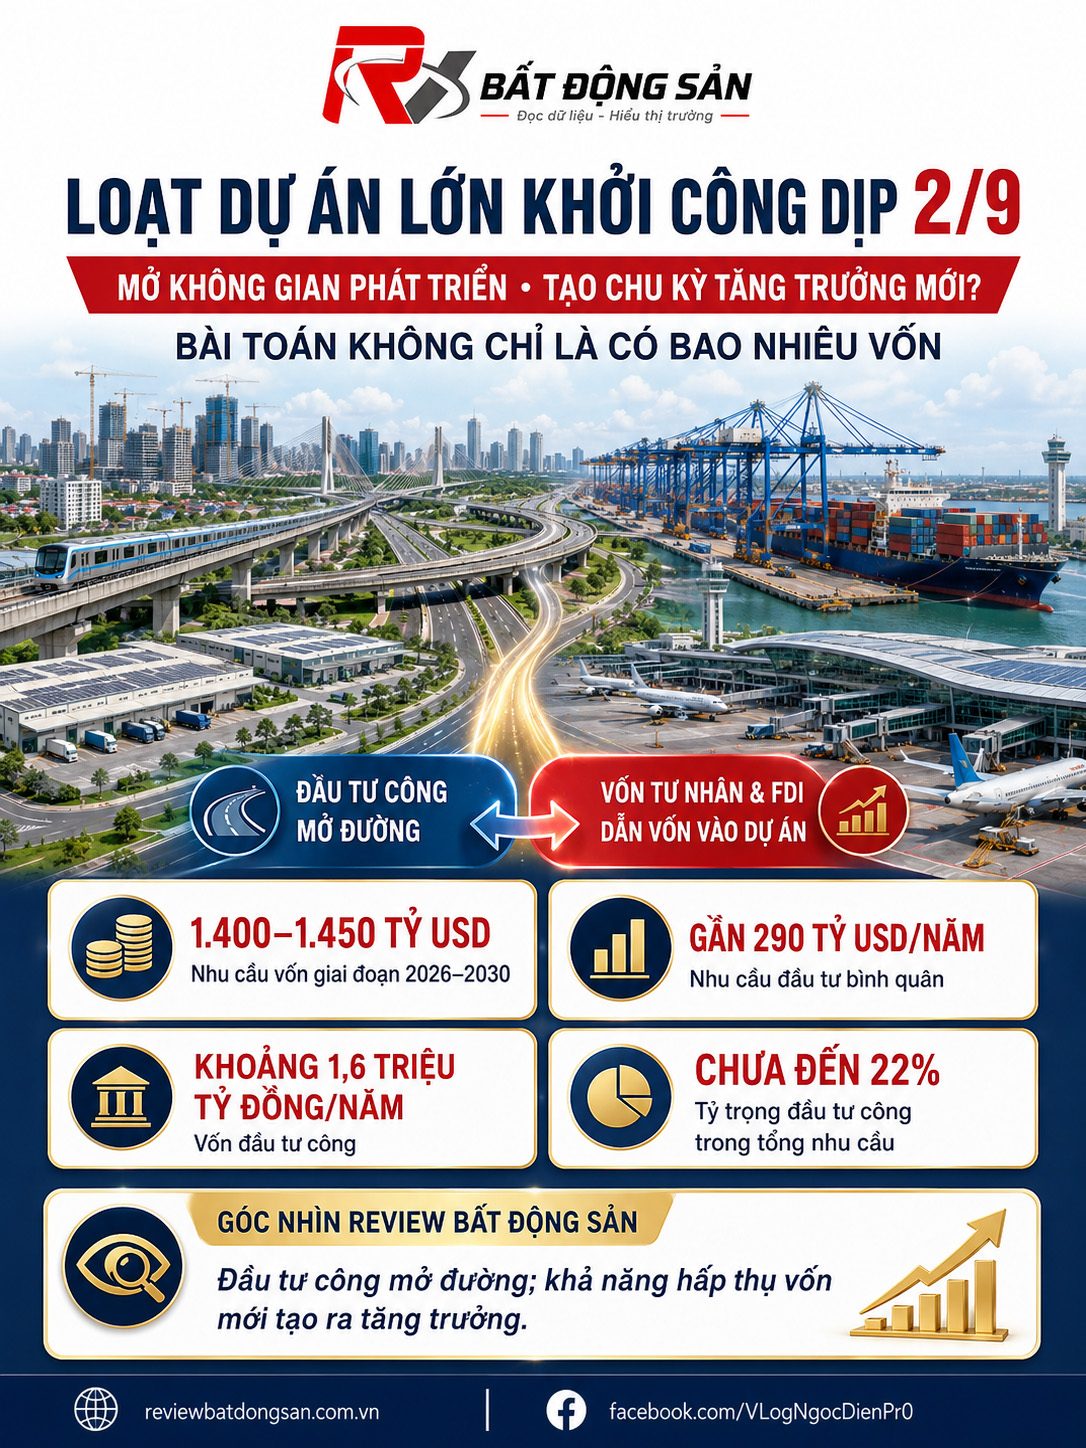

Loạt dự án lớn khởi công dịp 2/9: Vốn lớn có tạo chu kỳ tăng trưởng mới?
Các dự án hạ tầng quy mô lớn có thể mở đường cho dòng vốn, dân cư và những cực tăng trưởng mới. Tuy nhiên, khi đầu tư công chỉ đáp ứng chưa đến 22% nhu cầu vốn của nền kinh tế, bài toán quan trọng là thu hút vốn tư nhân, hoàn thiện pháp lý và chuyển công trình thành dòng tiền, việc làm cùng hoạt động sản xuất thực.
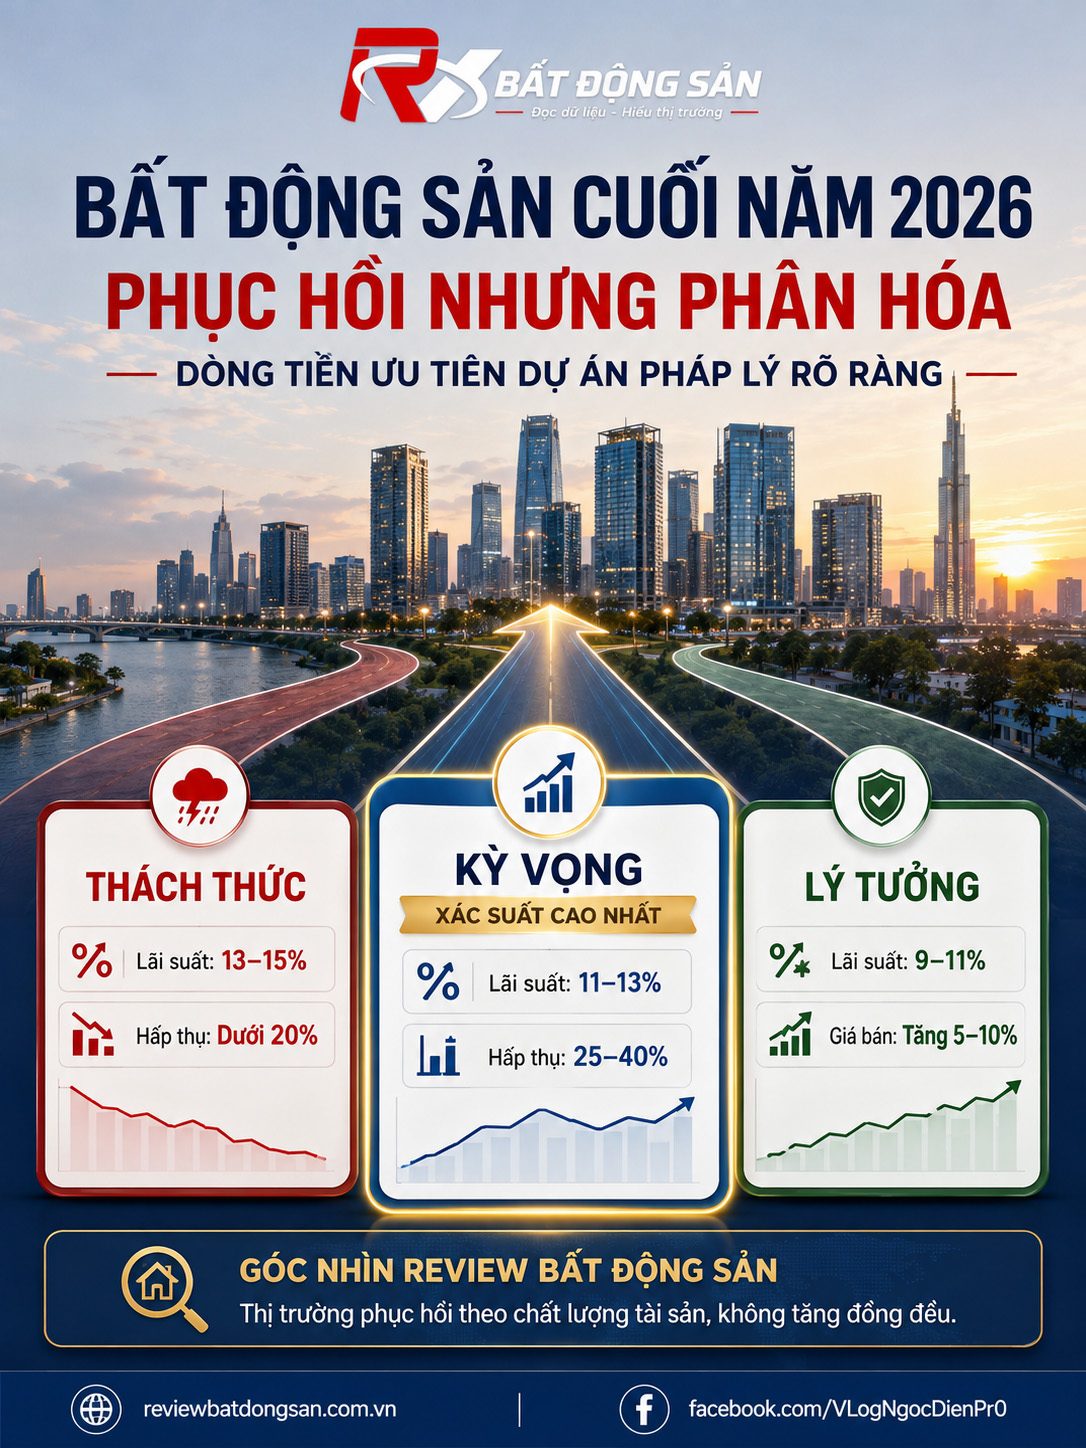

Thị trường bất động sản cuối năm 2026: Phục hồi nhưng không dành cho mọi dự án
Nguồn cung bất động sản đang tăng nhưng giao dịch chưa phục hồi tương xứng do lãi suất cao và tâm lý thận trọng. Trong kịch bản có khả năng xảy ra cao nhất, thị trường cuối năm 2026 sẽ ổn định dần, song mức độ phân hóa giữa từng dự án, khu vực và phân khúc ngày càng rõ.


Ba xu hướng mới đang định hình thị trường bất động sản: Dòng tiền sẽ đi đâu trong chu kỳ mới?
Thị trường bất động sản đang bước vào một chu kỳ mới với sự phân hóa ngày càng rõ. Những tài sản có pháp lý minh bạch, giá trị sử dụng thực và hưởng lợi thực chất từ hạ tầng được kỳ vọng thu hút dòng tiền, trong khi chính sách tài chính có thể trở thành một trong những yếu tố quan trọng quyết định sức mua.


Chung cư giá rẻ Hà Nội sau hơn 10 năm: Giá tăng gấp nhiều lần, chất lượng sống ra sao?
Hơn một thập kỷ trước, Đại Thanh, Kim Văn - Kim Lũ và HH Linh Đàm từng tạo “cơn sốt” nhờ mức giá chỉ khoảng 10-17 triệu đồng/m². Hiện giá chuyển nhượng đã tăng lên khoảng 40-60 triệu đồng/m². Tuy nhiên, mức tăng giá cũng đặt ra một câu hỏi khác: sau hơn 10 năm sử dụng, giá tài sản và chất lượng sống có đang đi cùng nhau?


Sổ đỏ đã lên VNeID: Người mua nhà đất sẽ kiểm tra tài sản khác trước như thế nào?
Sổ đỏ, sổ hồng hiện đã có thể được tích hợp trên VNeID, mở ra khả năng tra cứu và đối chiếu thông tin tài sản thuận tiện hơn trong quá trình giao dịch bất động sản. Theo thông tin được nêu, khoảng 69,7 triệu thửa đất đã được đưa vào cơ sở dữ liệu và mỗi thửa đất sẽ gắn với mã định danh riêng. Tuy nhiên, việc giấy chứng nhận xuất hiện trên VNeID không đồng nghĩa bất động sản đã hoàn toàn an toàn để giao dịch. Người mua vẫn cần kiểm tra quy hoạch, thế chấp, tranh chấp, nghĩa vụ tài chính và tình trạng pháp lý thực tế.


Đóng tới 95% tiền nhưng chưa được giao đất: Câu chuyện tại các dự án Kosy cảnh báo điều gì?
Có khách hàng cho biết đã đóng tới 95% số tiền với mục đích nhận đất tại dự án Kosy ở Thái Nguyên, nhưng giấy tờ ký với doanh nghiệp lại là hợp đồng vay vốn hoặc góp vốn. Nhiều năm sau, một số khách hàng vẫn chưa được giao đất. Câu chuyện đặt ra một vấn đề quan trọng với người mua bất động sản: tiền đã đóng bao nhiêu đôi khi không quan trọng bằng việc mình đã ký hợp đồng gì và tài sản đã đủ điều kiện giao dịch hay chưa.


 TẢI BẢNG GIÁ